

市场行情
美国农业部6月份供需报告中性偏空
来源:北京时间 发布时间:2017-06-12 浏览量:884
大豆:中性偏空。美豆数据调整有限,陈豆压榨量下调1500万蒲,库存上调至4.5亿蒲,高于平均预期4.33亿。新豆初始库存相应上调1500万,年终库存上调1500万至4.95亿,与预期基本一致。巴西产量上调240万吨,阿根廷产量上调80万吨,高于预期。全球陈新豆库存均上调,高于市场预期。
玉米:中性。美国陈新玉米供需数据未做任何调整,新玉米产量未做调整,未反映近期天气干旱对产量的影响。巴西产量上调100万吨,高于预期,阿根廷产量未调。全球库存下调100万,略低于平均预期。
小麦:中性偏空。美麦产量上调,与预期基本一致,需求数据未调,库存上调高于预期。俄罗斯及印度产量增加提振全球供应量上调,但消费略下调,库存上调至新纪录水平,高于平均预期。
本月报告整体中性偏空,与预期基本一致,未能对市场提供方向性指引。
本月USDA未对美国作物产量进行调整,随着天气市炒作展开,天气预测变化及对生长和(00001)产量的影响将是市场炒作焦点。在全球油籽和谷物供应整体宽松背景下,价格进一步上涨需要实质性天气因素的推动。
报告后市场将全面聚焦北半球天气影响。同时继续关注南美销售、装运及中国采购需求。另,国际宏观市场变化仍将影响整体商品行情,继续关注美元、里亚尔等汇率及原油价格对大宗商品市场的影响。
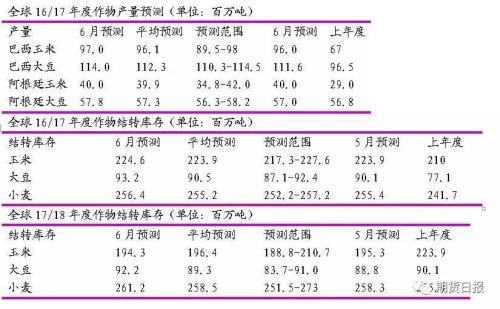
北京时间2017年6月11日凌晨美国农业部公布了6月份供需报告。
注:由于北半球春季作物种植仍在进行之中,而离南半球春季种植尚有几个月时间,因此这些预测数据具有高度不确定性。报告中美国冬小麦面积亩产及产量预测采用美国农业数据服务处(NASS)预测数据,其它作物种植面积采用3月31日种植意向报告中预测的数据。
油籽
本月对美国17/18年度大豆供需预测调整有限。初始库存上调反映出16/17年度压榨量的下调。美豆16/17年度压榨量下调1500万蒲,降至19.1亿蒲,这主要反映出国内豆粕需求的下滑。本月预测美豆16/17年度年终库存为4.5亿蒲,较上月预测增加1.5亿蒲,高于平均预测的4.33亿蒲。相应地,预测美豆17/18年度年终库存也上调1500万蒲,达到4.95亿蒲,略低于平均预测的4.98亿蒲。
美国豆类17/18年度价格预测没有变化。预测大豆农场年度平均价格范围仍为8.3-10.3美元/蒲。预测豆粕价格为295-335美元/短吨。预测豆油价格为30-34美分/磅。
全球17/18年度油籽供需预测包括:产量和库存相比上月预测增加。棉籽和葵花籽产量上调部分地被油菜籽产量下调所抵消。种植面积上调提振乌克兰葵花籽产量上调。欧盟油菜籽产量下调,主要是因为德国产区关键开花阶段出现干旱和霜冻天气导致产量下滑。
全球16/17年度油籽产量调整包括:巴西和阿根廷大豆产量上调及印度花生产量上调。全球大豆产量预测上调330万吨,达到3.513亿吨。其中巴西大豆产量预测上调240万吨,达到1.14亿吨,再创纪录新高。这反映出近期收割产区亩产的增加,特别是南里奥格兰德地区。在16/17年度产量上调及阿根廷17/18年度大豆出口预期下调50万吨的情况下,全球17/18年度大豆库存预期增加340万吨,达到9220万吨,高于平均预期的8930万吨。
粗粮
本月美国17/18年度饲粮供应量基本未做调整,高粱初始库存增加被大麦和燕麦库存减少所抵消。美国17/18年度玉米产量与上月预测持平,仍为140.65亿蒲。USDA将于6月30日发布种植面积报告,届时将公布基于调查基础上预测的玉米种植及收割面积预测。预测美国玉米农场年度平均价格仍为3.00-3.80美元/蒲。
相比上月预测,本月除美国以外国家17/18年度粗粮供需调整包括:产量下调、贸易量增加而库存下调。法国和德种植面积低于预期导致欧盟玉米产量下调。加拿大玉米产量因亩产和面积下调而调低。5月份期间主产区天气较正常潮湿导致产量预期下调。目前播种进度显示最终播种面积将高于前期预测,本月乌克兰玉米产量预测上调。土耳其大麦产量上调,4月份干旱天气影响弱于预期。巴西16/17年度玉米产量上调100万吨,达到9700万吨,高于市场平均预期的9610万吨。巴西中西部产区5月份期间高于正常的降雨天气提振产量。南非玉米产量也上调,反映出最新官方预测水平。
全球17/18年度玉米贸易情况调整包括:欧盟进口需求增加提振乌克兰和俄罗斯玉米出口增加。除美国以外国家玉米库存下调,其中加拿大、欧盟和俄罗斯库存下调抵消南非和乌克兰库存的增加。全球年终库存下调100万吨,降至1.943亿吨,低于平均预期的1.964亿吨。
小麦
初始库存、产量及进口上调提振本月美国17/18年度小麦供应量上调。预测美国17/18年度小麦产量略增380万蒲,达到18.24亿蒲,与平均预测基本一致。
硬红冬麦和软红冬麦产量上调基本抵消白冬麦产量的下滑。小麦需求数据未做任何调整。美麦17/18年度年终库存上调1080万蒲,达到9.243亿蒲,高于平均预期的9.09亿蒲,但年比仍减20%。预测年度农场平均价格范围为3.90-4.70美元/蒲,上下限各上调5美分。中间价格年比上调0.4美元/蒲。17/18年度高蛋白小麦供应预期下滑,由此提振小麦价格上调。
全球17/18年度小麦供应量上调280万吨,主要反映出俄罗斯小麦产量的上调。俄麦产量上调200万吨,达到6900万吨。自作物结束冬眠期生长后,大多产区冬小麦生长条件保持良好。春季生长情况改善也提振土耳其小麦产量上调50万吨,达到1800万吨。印度小麦产量下调100万吨,降至9600万吨,但仍为创纪录水平,年比增加900万吨。预期德国产量下调导致欧盟小麦产量温和下调至1.508亿吨,但年比仍增4%。
除美国以外国家17/18年度出口量略上调,阿根廷和伊朗出口增加抵消欧盟出口的减少。巴西、智利和南非进口上调,但伊朗进口下调。全球消费量略下调,其中印度消费下调100万吨仅部分地被俄罗斯、巴西和智利消费增加所抵消。全球年终库存预测为创纪录的2.612亿吨,较上月预测增加290万吨,高于平均预测的2.585亿吨。(作者单位:光大期货)
- 上一篇:中国玉米产量将降至四年来最低水平
- 下一篇:全国夏收小麦收获超七成
